生命保険は子どもが生まれたら必要?夫婦どちらにもかける理由
公開日 更新日
この記事は、「お金を整える順番」の一部です。全体の順番を先に読むと、迷いません。
子どもが生まれて、急に「自分に何かあったら」と考えるようになった。でも、生命保険はどれくらい必要なのか分からない。そんなときの考え方をまとめます。
結論:子どもが生まれたら、生命保険は必要です。親のどちらかが亡くなると、生活費と学費が足りなくなるからです。夫婦どちらにもかけます。
この記事でわかること:
- 子どもがいると生命保険が必要になる理由
- 公的な遺族年金で受け取れる金額
- 夫婦どちらにもかける理由
- 僕が入った保険の金額
子どもが生まれたら生命保険が必要な理由
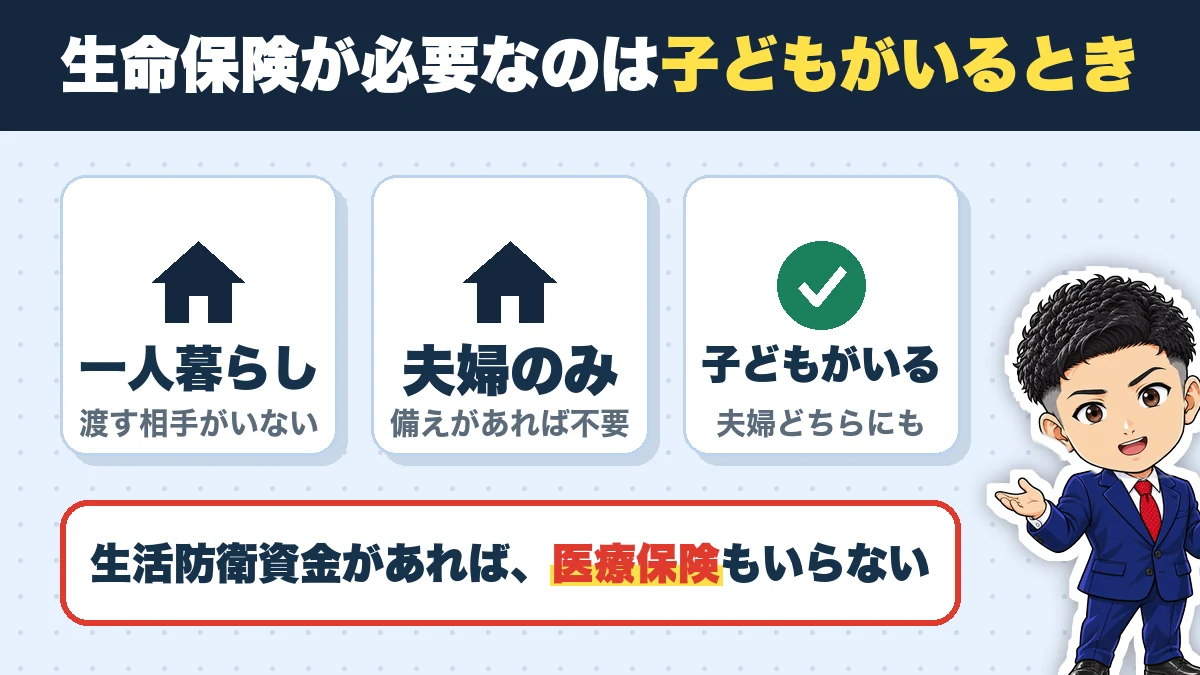
親のどちらかが亡くなると、残った家族の生活費と、子どもの学費の両方が必要になるからです。生活防衛資金だけでは、長い期間の支出をまかなえません。
| 家族の状況 | 生命保険 |
|---|---|
| 一人暮らしの会社員 | 不要(お金を渡す相手がいない) |
| 夫婦で子どもがいない | 不要(残った大人は一人で暮らせる) |
| 子どもがいる | 必要(夫婦どちらにもかける) |
子どもがいない間は、生活防衛資金があれば、医療保険も生命保険もいりません。保険全体の考え方は、保険の見直しは何から?にまとめています。
生命保険の前に知っておきたい、遺族年金の金額
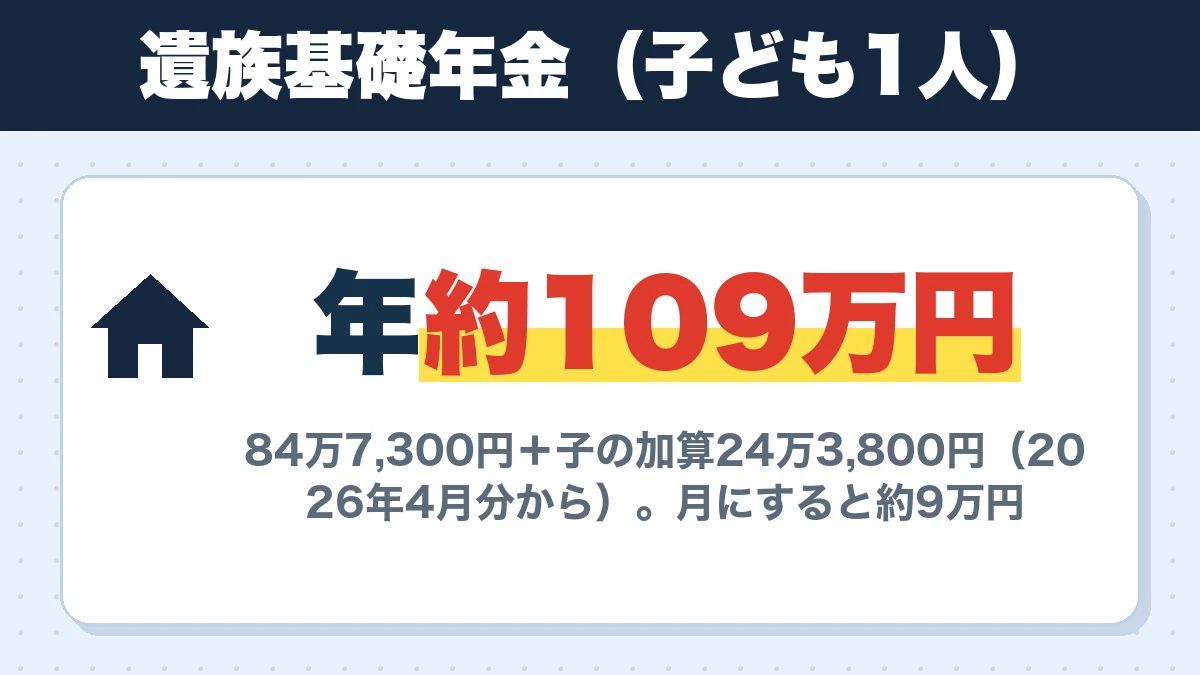
国民年金の加入者が亡くなると、子のある配偶者や子は、遺族基礎年金を受け取れます。2026年4月分からの年金額は、子のある配偶者が受け取る場合、年84万7,300円に子の加算額を加えた額です。
| 項目 | 年額 |
|---|---|
| 基本の額 | 84万7,300円 |
| 子の加算(1人目・2人目) | 各24万3,800円 |
| 子の加算(3人目以降) | 各8万1,300円 |
(参考:日本年金機構|遺族基礎年金(受給要件・対象者・年金額)、確認日:2026年10月3日)
ここでいう子は、18歳になった年度の3月31日までの子などです。子ども1人なら、年109万円ほどになります。月に直すと9万円ほどで、家賃と生活費、学費をまかなうには足りません。会社員なら遺族厚生年金もありますが、この足りない分を生命保険で埋めます。
生命保険は、夫婦どちらにもかける
夫婦どちらにもかけます。どちらが亡くなっても、残った親が働きながら子どもを育てることになるからです。
- 収入が少ない側が亡くなっても、家事や育児の負担が増える
- 働く時間を減らすと、残った親の収入も下がる
- 学費は、どちらが残っても同じようにかかる
収入保障保険は、亡くなったあとに、決めた期間まで毎月お金が受け取れるタイプの保険です。生活費が毎月かかるのと同じ形で受け取れます。
子どもがいる家庭でも、医療保険はいらない
生活防衛資金があれば、医療保険はいりません。医療費は、高額療養費制度で自己負担の上限が決まっているからです。
自己負担の上限は、だいたい月8万円から9万円です。厚生労働省の例では、年収約370万〜約510万円(70歳未満)の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円までです(参考:厚生労働省|高額療養費制度を利用される皆さまへ、確認日:2026年10月1日)。
生活防衛資金がまだないなら、都道府県民共済の月2,000円のプランだけ入っておきます。生活防衛資金の貯め方は、生活防衛資金はいくら?をご覧ください。
子どもが生まれたときの生命保険についてのよくある質問
子どもが生まれたら、すぐ生命保険に入るべきですか?
専業主婦(主夫)の側にも、生命保険は必要ですか?
子どもが大きくなったら、生命保険はどうしますか?
まとめ|子どもがいるなら、夫婦どちらにも生命保険
- 子どもが生まれたら、生命保険は必要
- 遺族基礎年金は、子ども1人で年109万円ほど
- 夫婦どちらにもかける
- 医療保険は、生活防衛資金があればいらない
まずは、今入っている保険を一覧にして、生命保険があるかを確かめてみてください。
参考:日本年金機構|遺族基礎年金(受給要件・対象者・年金額)(確認日:2026年10月3日)参考:厚生労働省|高額療養費制度を利用される皆さまへ(確認日:2026年10月1日)
あわせて読みたい
 固定費の見直しは何から?金額が大きく1回で終わるものから始める順番公開日 更新日
 生活防衛資金はいくら?生活費の3〜6か月分の計算方法と貯める順番公開日 更新日
 保険の見直しは何から?解約の前に確認する順番と公的制度との関係公開日 更新日
同じテーマ「家計管理」の記事
 家計簿が続かないのはなぜ?1ヶ月だけカレンダーに書く方法公開日 更新日
 リボ払いから抜け出す順番|残高と手数料を確認して一括返済まで4ステップ公開日 更新日
 共働きの家計管理は「範囲をそろえる」から|25%ルールで見る3つのコツ公開日 更新日